
「東京23区の新築マンション平均価格が1億円を突破」。2023年には、こうしたニュースが大きく報じられました。「もう普通の人には買えない」と感じた方もいるかもしれません。
平均1億円という数字そのものは事実です。しかし、その一つの数字だけで「何が起きているのか」まで理解できるでしょうか。データ分析では、正しい数字でも、見方によって実態を捉えきれないことがあります。
東京23区の新築マンション「平均1億円」は事実。でも平均だけでは実態は分からない
2023年に東京23区で発売された新築分譲マンションの平均価格が1億円を超えたことは事実です。ただし、平均値だけを見て「東京23区で発売された新築マンションの中心的な価格帯まで1億円を超えた」と考えるのは早計です。
株式会社不動産経済研究所によると、2023年1~12月に東京23区で発売された新築分譲マンションは1万1,909戸、戸当たり平均価格は1億1,483万円でした。前年から39.4%上昇し、東京23区として初めて年間平均が1億円を突破しています。[1]
さらにインパクトがあるのが、2023年3月の数字です。同月に東京23区で発売された1,326戸の平均価格は、2億1,750万円に達しました。不動産経済研究所も、この月について「都心大型・高額物件」の発売によって東京23区の数字が大きく上昇したと説明しています。[2]
平均2億円と聞けば、「東京23区では、新築マンションを買うのに2億円程度必要になった」と受け取りたくなるかもしれません。しかし、ここで平均値が何を表しているのかを考える必要があります。
平均1億1,483万円に対し、中央値は8,200万円だった
平均値とは、すべての値を合計してデータの個数で割った値です。一方、中央値とは、データを小さい順に並べたときに中央に位置する値です。
不動産経済研究所が2026年に公表したデータを見ると、2023年の東京23区では、平均価格1億1,483万円に対して中央値は8,200万円でした。[3]
| 東京23区の新築分譲マンション | 2022年 | 2023年 | 上昇率 |
|---|---|---|---|
| 平均価格 | 8,236万円 | 1億1,483万円 | 39.4% |
| 中央値 | 6,898万円 | 8,200万円 | 18.9% |
ここで大切なのは、「平均値が間違っている」ということではありません。
中央値も6,898万円から8,200万円へ上昇しているため、新築マンションの価格水準そのものが上がっていたことは読み取れます。ただし、平均価格の上昇率39.4%に対し、中央値の上昇率は18.9%です。
「値上がりしている」という結論は同じでも、平均だけを見た場合と中央値まで見た場合では、その変化の見え方がかなり違います。
高価格帯の増加まで見ると、平均1億円の背景が見えてくる
平均価格が大きく上昇した背景を理解するには、価格帯ごとの構成も見る必要があります。
経済産業省が不動産経済研究所のデータをもとに行った分析では、東京23区で発売された新築分譲マンションのうち、1億円以上の住戸が占める割合は2013年の5.2%から2023年には33.3%まで増えています。一方、5,000万円以下は約5割から約1割へ減少しました。[4]
同じ期間に、東京23区の発売戸数そのものも2万8,340戸から1万1,909戸へ減少しています。[4]
つまり2023年の平均価格は、単に「マンションが全体的に同じ割合で値上がりした結果」と考えるより、どの価格帯の住戸がどれだけ供給されたのかという構成の影響も受けた数字として見る必要があります。
ただし、ここでも単純化には注意が必要です。2013年と2023年に発売されたマンションは同じ物件ではありません。供給されるエリアや専有面積、グレードなどの構成も変わり得ます。そのため、「1億円以上の割合が増えた=同じ条件のマンションがそれだけ値上がりした」とも言えません。
平均、中央値、価格帯別の構成を見るほど、かえって「平均1億円」という一つの数字だけでは説明できないことが分かります。
平均・分散・相関が似ていても、グラフにするとまるで違う
一つの数字だけでは実態が見えないという問題は、平均値に限りません。分散や相関係数、回帰分析の結果まで似ていても、元データの形がまったく異なることがあります。
これを端的に示したのが「アンスコムの例」です。
アンスコムの例とは
アンスコムの例とは、平均・分散・相関係数・回帰直線などの統計的な特徴がほぼ同じ複数のデータセットでも、散布図にするとまったく違う形に見えることを示した有名な例です。
統計学者F. J. Anscombeが1973年に発表した論文「Graphs in Statistical Analysis」で示しました。[5]
4つのデータを数値だけで比較すると、平均や分散はほぼ同じで、相関係数もほぼ同じです。同じような回帰直線も得られます。
ところが散布図にすると、状況は大きく異なります。
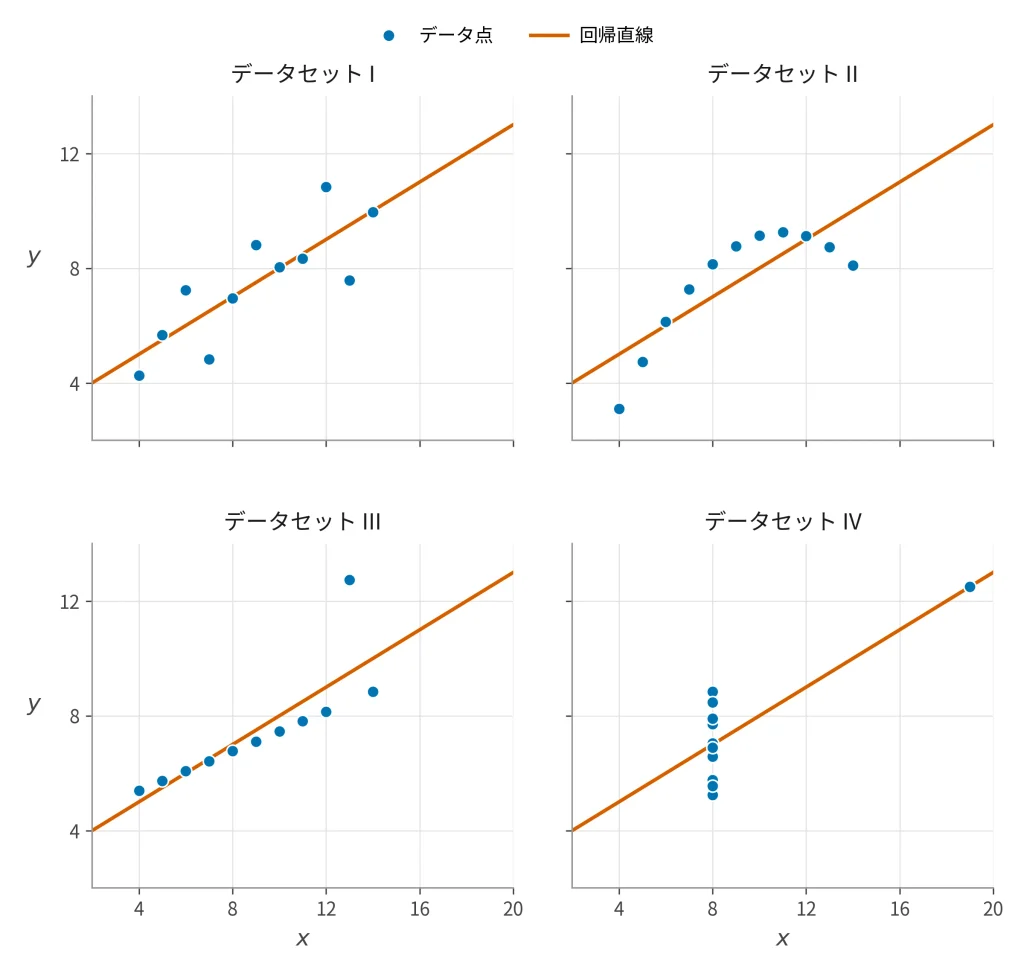
図:アンスコムの4つのデータセット
出典:F. J. Anscombe, “Graphs in Statistical Analysis,” The American Statistician, 27(1), 1973, pp.17–21 をもとに千歳洋行株式会社作成
あるデータは直線的な関係に見える一方、別のデータは曲線を描いています。また別のデータでは、ほとんどの点に明確な関係がないのに、一つの外れ値によって相関があるように見えます。
ここでいう散布図とは、2つの数値の組み合わせを点として配置し、その関係を可視化するグラフです。
アンスコムが示したのは、「統計量は信用できない」という話ではありません。平均や分散、相関係数は、複雑なデータを少数の数字に要約するための便利な指標です。
しかし、要約した瞬間に失われる情報があります。
マンション価格で平均1億1,483万円という数字から価格帯の構成が見えなかったのと同じように、相関係数だけからデータの形を知ることはできません。
「相関がある」「回帰式が出た」だけでも結論は出せない
分析結果として相関係数や回帰式が出ていても、その数字だけを受け取って結論を出すのは危険です。
例えば、相関係数が高かったとしても、一つの外れ値によって数字が大きく動いている可能性があります。また、本当は曲線的な関係なのに、直線的な回帰式を当てはめているかもしれません。
そのため、筆者自身も相関や回帰を見るときには、数値だけでなく散布図を確認するようにしています。
これは、分析手法を高度にするという話ではありません。集計された結果から元データへ一度戻ってみるという、ごく基本的な確認です。
実務では「一つの数字」で結論を出さない
実務で重要なのは、「平均の次は中央値、その次は散布図」という決まった順番を覚えることではありません。分析したい問いに応じて、一つの集計値では見えなくなった情報を確認することです。
筆者がデータを見る際も、平均値だけでなく必要に応じて中央値や分布を確認します。2つの数値の関係を見るのであれば散布図を見ます。また、アンケートなどでは、全体の平均だけでなく性別や年齢などの属性ごとに傾向が異なっていないかも確認します。
例えば、全体平均では他の項目と大きな差がない場合でも、属性別に分けると、ある層だけ評価が低いことがあります。全体にまとめた瞬間に、「誰に起きている問題なのか」という情報が平均化されてしまうためです。
さらに、分析結果が現場で得られている実務感覚と大きく食い違っていないかも確認します。
ここで重要なのは、「現場の感覚の方が正しい」と考えることではありません。逆に「データだから必ず正しい」と考えることでもありません。
食い違いがあれば、母集団の構成、属性別の違い、外れ値、集計単位などをもう一度確認するきっかけになります。
東京23区のマンション平均価格も同じです。平均1億円という数字は正しい。それでも中央値を見ると違う数字が現れ、価格帯別に見るとさらに背景が見えてきます。そして、それでも供給される物件のエリアや条件まで考えれば、一つの数字だけで市場全体を説明することはできません。
データを見るときに必要なのは、数字を疑うことではなく、「その数字は何を要約し、その結果として何が見えなくなっているのか」を考えることです。
自社の売上、顧客データ、アンケート結果でも同じことが起こります。集計結果と現場感覚が合わない、平均値は出ているが打ち手につながらないという場合は、分析手法を増やす前に、元データの分布や属性別の違いまで確認してみることが、次の分析につながります。
参考文献
- 株式会社不動産経済研究所「首都圏 新築分譲マンション市場動向 2023年のまとめ」2024年
- 株式会社不動産経済研究所「首都圏 新築分譲マンション市場動向 2023年3月」2023年
- 株式会社不動産経済研究所「首都圏マンション 戸当たり価格と専有面積の中央値の推移」2026年
- 経済産業省「高騰するマンション市場」2024年
- F. J. Anscombe「Graphs in Statistical Analysis」1973年
